ما هو الدخل المعتاد الذي يُحقق من ملعب داخلي؟ لا يمكن التعبير عن الإجابة برقم مبيعات واحد. فإذا حقق أحد الأماكن إيرادات شهرية قدرها 16,000 دولار أمريكي، فهذا لا يعني أن المالك يكسب 16,000 دولار أمريكي. فلا بد أولاً من خصم الإيجار، ورواتب الموظفين، وفواتير المرافق، وتكاليف التسويق، والنظافة، والصيانة، والتأمين، ورسوم الدفع، وتكاليف المنتجات.
الأرقام الثلاثة المهمة هي: إجمالي إيرادات المنشأة، وأرباحها التشغيلية بعد خصم النفقات التشغيلية العادية، والمبلغ الذي يمكن للمالك أن يحصل عليه في النهاية في شكل راتب أو توزيع أرباح. هذه الأرقام مترابطة، لكنها ليست متبادلة.
يمكن أن تكون الملاعب الداخلية مربحة، لكن المعدات في حد ذاتها لا تدر أرباحًا. فالإيجار، والطلب من العائلات، وأسعار التذاكر، وأعداد الزوار، وحجوزات الحفلات، والعضويات، وتكاليف الموظفين، والإنفاق الإضافي هي العوامل التي تحدد النتيجة.

1. الإيرادات تختلف عن دخل المالك
قبل التساؤل عن حجم أرباح ملعب داخلي، يتعين على المستثمرين استخدام نفس التعريفات المالية.
إجمالي الإيرادات
الإيرادات الإجمالية هي إجمالي المبيعات الناتجة عن تذاكر الدخول، والعضويات، وحفلات أعياد الميلاد، والمأكولات، والمبيعات بالتجزئة، والدورات التدريبية، والفعاليات الجماعية. وهي المبلغ الذي يتم تحصيله قبل خصم أي مصاريف تشغيلية.
الربح الإجمالي
الربح الإجمالي هو الإيرادات مطروحًا منها التكاليف المرتبطة مباشرة بالمبيعات. وقد ترتفع تكاليف المكونات الغذائية، ومستلزمات الحفلات، ورسوم معالجة المدفوعات، والجوارب المضادة للانزلاق، والسلع، وبعض تكاليف العمالة بالساعة مع ارتفاع المبيعات.
الأرباح التشغيلية
الأرباح التشغيلية هي المبلغ المتبقي بعد خصم المصاريف التشغيلية الثابتة والمتغيرة، بما في ذلك الإيجار، ورواتب الموظفين، والمرافق، والتأمين، والتسويق، والبرمجيات، والتنظيف، والصيانة. وعادةً ما تكون هذه الأرباح أكثر فائدة من الإيرادات عند تقييم الوضع المالي للمكان.
دخل المالك
يمكن أن يشمل دخل المالك راتب الإدارة، أو حصة من الأرباح، أو كليهما. وإذا كان المالك يعمل كمدير للمكان، فيجب إدراج هذا الراتب في كشوف المرتبات. وقد تنخفض الأرباح المتاحة للتوزيع نتيجة لسداد أقساط القروض، والضرائب، والاحتياطيات، وإعادة الاستثمار.
عائد الاستثمار
يُقارن معدل العائد على الاستثمار (ROI) الأرباح السنوية بإجمالي الاستثمار الأولي. وهو لا يقارن مبيعات التذاكر بسعر المعدات. فقد يظل العائد ضعيفًا حتى في حالة المرافق ذات الإيرادات المرتفعة، إذا كانت تكاليف الإيجار أو الرواتب أو الالتزامات المالية مرتفعة للغاية.
2. من أين تأتي إيرادات الملاعب الداخلية
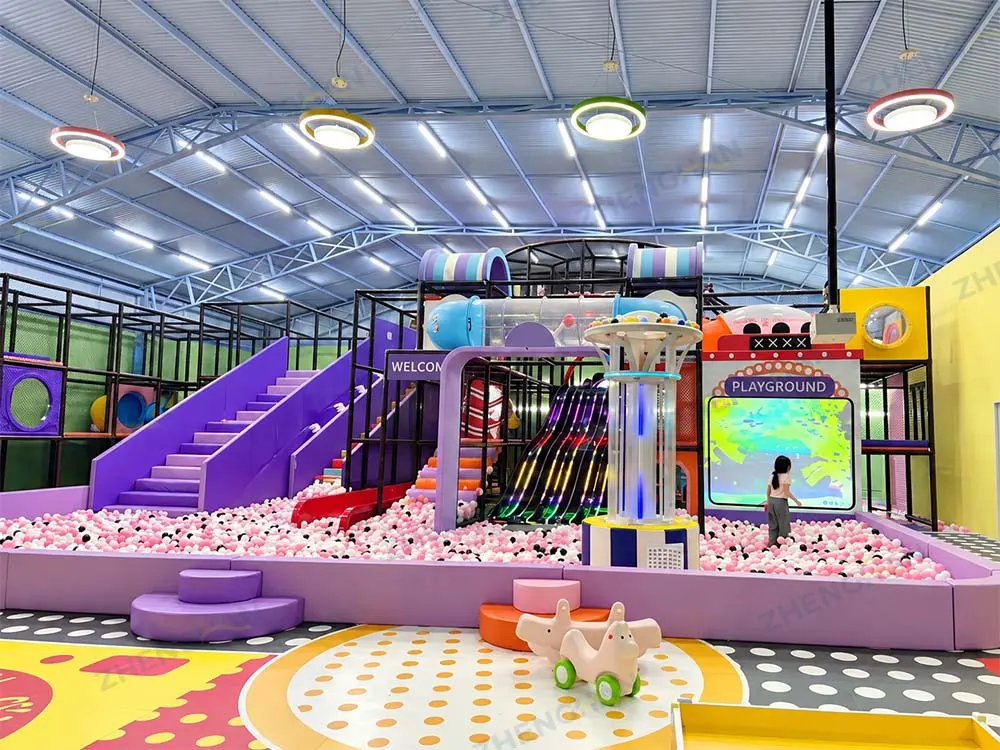
لا ينبغي أن يعتمد مركز الألعاب المستقر على الإيرادات المتأتية من الزوار العابرين فقط. فوجود قنوات إيرادات متعددة يساعد المكان على تحقيق أرباح على مدار الأسبوع وأثناء العطلات المدرسية.
القبول
تشكل رسوم القبول مصدر الإيرادات الأساسية الأكثر وضوحًا. وينبغي أن تستند التوقعات إلى متوسط السعر المدفوع فعليًّا، وليس إلى أعلى سعر مدرج في القائمة. فالخصومات، وأسعار الأشقاء، والعروض الجماعية، والدخول المجاني للبالغين، والقسائم الترويجية، كلها عوامل تؤثر على الإيرادات المحققة.
العضويات وبطاقات الدخول المتعددة
تدر العضويات دخلاً متكرراً وتشجع على تكرار الزيارات. قم بتتبع عدد الأعضاء، ومعدل التجديد، وتكرار الاستخدام، والسعة القصوى. ولا ينبغي أن يحل الاستخدام المتكرر في عطلات نهاية الأسبوع محل الحجوزات ذات القيمة الأعلى.
حفلات أعياد الميلاد
قد تشمل باقة الحفلات تذاكر الدخول، وغرفة خاصة، وخدمات الاستضافة، والديكورات، والطعام. وتعتمد الربحية على إيرادات الباقة مطروحًا منها تكاليف المستلزمات، والعمالة، والتنظيف، بالإضافة إلى السعة التي يتم استبعادها من إجمالي عدد الحضور.
الإيجارات الخاصة والفعاليات الجماعية
يمكن للمدارس والمجموعات المجتمعية وفعاليات «يوم العائلة» التي تنظمها الشركات وحالات الإيجار الخاص أن تملأ فترات انخفاض الإقبال. ويجب أن تغطي الأسعار تكاليف الموظفين والتنظيف والمواد واستخدام المكان حصريًّا.
الأغذية، والتجزئة، والبرامج
يمكن أن تؤدي المشروبات والوجبات الخفيفة والوجبات الرئيسية والجوارب والألعاب والهدايا التذكارية وبرامج الآباء والأبناء وأنشطة العطلات إلى زيادة متوسط الإنفاق لكل أسرة. ولا تُعد المبيعات ربحًا خالصًا: فمن الضروري إدراج تكاليف المكونات والمخزون والمعدات والموظفين والتراخيص والنفايات في حساب التكلفة.
3. الإيرادات الشهرية لمنطقة ألعاب داخلية تبلغ مساحتها 500 متر مربع
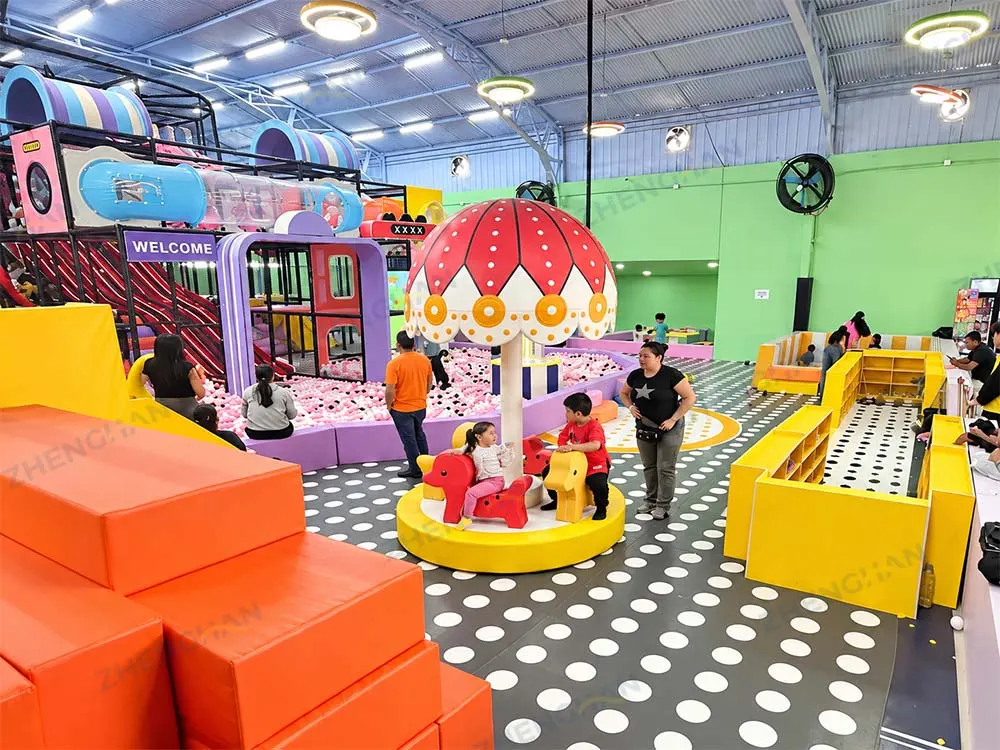
لنتخيل ملعبًا داخليًّا تجاريًّا مكونًا من طابقين تبلغ مساحة المعدات فيه حوالي 500 متر مربع. الأرقام معروضة بالدولار الأمريكي ويمكن استبدالها بالأسعار المحلية ورواتب الموظفين والإيجار في أي بلد يتم تنفيذ المشروع فيه.
| قناة الإيرادات | مثال على الإيرادات الشهرية |
|---|---|
| الدخول العام | 8,000 دولار أمريكي |
| حفلات أعياد الميلاد | 3,500 دولار أمريكي |
| العضويات وتذاكر الدخول المتعددة | 1,500 دولار أمريكي |
| الأغذية والتجزئة | 1,500 دولار أمريكي |
| المجموعات، والدورات، والبرامج الإضافية | 1,500 دولار أمريكي |
| إجمالي الإيرادات الشهرية | 16,000 دولار أمريكي |
في هذا المثال، تشكل عائدات التذاكر نصف إجمالي الإيرادات. أما النصف الآخر فيأتي من الحفلات، والعضويات، والمأكولات، والبيع بالتجزئة، والجولات الجماعية، والدورات التدريبية. ويتيح هذا المزيج للمكان نفسه تحقيق إيرادات من منتجات مختلفة بدلاً من الاعتماد كليًّا على الزوار العابرين.
لا تتوزع الإيرادات بشكل متساوٍ. فقد تكون الإيرادات في عطلات نهاية الأسبوع والأيام الممطرة والأعياد والعطلات المدرسية أعلى بكثير من أيام الأسبوع العادية. لذا، يجب توقعها بشكل منفصل وتطبيق عوامل موسمية واقعية.
كما تعتمد إيرادات الحفلات على عدد الغرف، ومدة الحفل، ووقت التنظيف، وتوافر المضيف، وتأثير الحفلات على السعة الاستيعابية العامة. أما إيرادات العضوية فيجب أن تستند إلى عدد الأعضاء النشطين ومتوسط الرسوم التي تم تحصيلها فعليًّا.
4. التكاليف الشهرية الثابتة والمتغيرة
إن الفصل بين التكاليف الثابتة والمتغيرة يجعل حسابات الأرباح ونقطة التعادل أسهل في الفهم.
تظل التكاليف الثابتة مستقرة نسبيًا على المدى القصير حتى مع تغير أعداد الحضور. ويمكن أن تشمل الإيجار، والرواتب الأساسية، والتأمين، والبرامج الحاسوبية، والإنترنت، والمحاسبة، والإدارة، وبدل تسويق أساسي.
ترتفع التكاليف المتغيرة وشبه المتغيرة مع زيادة عدد الحضور أو المبيعات. ومن الأمثلة على ذلك: رسوم البطاقات، ومستلزمات الحفلات، ومكونات الطعام، ومخزون البيع بالتجزئة، وأجور العمالة بالساعة، ومواد التنظيف، والمرافق العامة، وأعمال الصيانة المرتبطة بالاستخدام.
بالنسبة للمكان الذي تبلغ مساحته 500 متر مربع، تبلغ التكاليف الثابتة الشهرية 6,000 دولار أمريكي. وتُحسب التكاليف المتغيرة بنسبة 20% من الإيرادات، أي 3,200 دولار أمريكي عندما تصل الإيرادات الشهرية إلى 16,000 دولار أمريكي.
| فئة التكلفة | التكلفة الشهرية |
|---|---|
| تكاليف التشغيل الثابتة | US$6,000 |
| التكاليف المتغيرة تبلغ 20% من الإيرادات | 3,200 دولار أمريكي |
| إجمالي تكاليف التشغيل الشهرية | 9,200 دولار أمريكي |
تؤدي نسبة التكاليف المتغيرة البالغة 20% إلى هامش مساهمة يبلغ 80%. ويُستخدم هذا الهامش أولاً لتغطية التكاليف الثابتة؛ أما المبلغ المتبقي فيصبح ربحاً تشغيلياً.
5. كيفية حساب هامش ربح الملاعب الداخلية
| التدبير المالي | المبلغ أو المعدل |
|---|---|
| الإيرادات الشهرية | 16,000 دولار أمريكي |
| التكاليف الثابتة الشهرية | US$6,000 |
| التكاليف المتغيرة الشهرية | 3,200 دولار أمريكي |
| الأرباح التشغيلية الشهرية | 6,800 دولار أمريكي |
| هامش الربح التشغيلي | 42.5% |
| الأرباح التشغيلية السنوية | 81,600 دولار أمريكي |
الأرباح التشغيلية = الإيرادات − التكاليف الثابتة − التكاليف المتغيرة.
هامش الربح التشغيلي = الربح التشغيلي ÷ الإيرادات × 100%.
6,800 دولار أمريكي مقسومًا على 16,000 دولار أمريكي يساوي 42.5%. بعبارة أخرى، يحتفظ المكان بربح تشغيلي قدره 0.425 دولار أمريكي مقابل كل دولار أمريكي من الإيرادات بعد خصم التكاليف التشغيلية المذكورة.
يتطلب الحساب قائمة كاملة بالمصروفات. فإغفال راتب المالك/المدير، أو التأمين، أو الصيانة، أو التسويق، أو رسوم الدفع سيؤدي إلى المبالغة في تقدير الأرباح. وإذا كان أجر المالك مدرجًا بالفعل في كشوف المرتبات، فلا ينبغي خصمه مرة أخرى.
6. كم يمكن للمالك أن يكسب فعليًّا؟
الربح التشغيلي الشهري البالغ 6,800 دولار أمريكي لا يعني تلقائيًا أن هذا المبلغ هو مبلغ 6,800 دولار أمريكي متاح للإنفاق الشخصي. يعتمد الدخل الفعلي للمالك على دوره الإداري، والهيكل القانوني، والتمويل، والضرائب، وسياسة إعادة الاستثمار.
مكان يديره مالكه
يمكن للمالك الذي يتولى إدارة الجدولة، وخدمة العملاء، ومبيعات الحفلات، والتسويق، والعمليات اليومية أن يحصل على راتب إداري في حدود ميزانية الرواتب. وينبغي أن يُخصص جزء من الأرباح المتبقية لتغطية تكاليف الصيانة، والتدفق النقدي الموسمي، والتحسينات المستقبلية.
مكان يديره المدير
إذا قامت الشركة بتعيين مدير بدوام كامل، فإن راتبه يُدرج ضمن التكاليف التشغيلية. ويحصل المالك بعد ذلك على دخل يأتي أساسًا من توزيعات الأرباح بعد الضرائب، وسداد الديون، والاحتياطيات الإلزامية.
التمويل وإعادة الاستثمار
يؤدي سداد أصل القرض والفائدة إلى انخفاض السيولة النقدية الشهرية المتاحة للمالك. كما تحتاج شبكات الأمان، والشباك، والمنزلقات، ومكونات الأنشطة، والأجزاء المعرضة للاستخدام المكثف إلى الفحص والإصلاح والاستبدال. وقد يؤدي سحب كل دولار من الأرباح إلى إضعاف قدرة المكان على الحفاظ على الجودة وتقديم تجارب لعب جديدة.
7. ما مقدار الإيرادات اللازمة لتحقيق التعادل المالي؟
نقطة التعادل هي مستوى المبيعات الذي تغطي عنده الإيرادات التكاليف الثابتة والمتغيرة على حد سواء.
مبيعات التعادل = التكاليف الثابتة ÷ نسبة هامش المساهمة.
تبلغ التكاليف الثابتة 6,000 دولار أمريكي، ونسبة التكاليف المتغيرة 20٪، مما ينتج عنه هامش مساهمة بنسبة 80٪:
6,000 دولار أمريكي ÷ 80% = 7,500 دولار أمريكي.
وبالتالي، يحتاج المكان في هذا المثال إلى إيرادات شهرية تبلغ حوالي 7,500 دولار أمريكي لتغطية التكاليف. وأي إيرادات تزيد عن هذا المبلغ تبدأ في المساهمة في الربح التشغيلي.
إذا كان متوسط الإنفاق 15 دولارًا أمريكيًا لكل ضيف دافع، وكانت التكلفة المتغيرة المرتبطة بذلك 3 دولارات أمريكية، فإن كل ضيف يساهم بمبلغ 12 دولارًا أمريكيًا. وبقسمة التكاليف الثابتة البالغة 6,000 دولار أمريكي على 12 دولارًا أمريكيًا، نحصل على ما يقارب 500 مكافئ ضيف دافع شهريًّا. كما تساهم إيرادات الحفلات والعضوية والطعام والمجموعات في تحقيق الإيرادات، لذا لا يحتاج المكان إلى تحقيق التعادل المالي من خلال تذاكر الدخول الفردية وحدها.
ينبغي على المشغلين مراقبة الإيرادات الشهرية المحققة، والفجوة المتبقية للوصول إلى نقطة التعادل، والمبيعات اليومية المطلوبة خلال الفترة المتبقية من الشهر. وهذا يجعل حساب نقطة التعادل مفيدًا في اتخاذ القرارات المتعلقة بالتوظيف والتسويق والحجوزات.
8. حساب عائد الاستثمار وفترة الاسترداد
بالنسبة لهذه الساحة الترفيهية الداخلية المكونة من طابقين بمساحة 500 متر مربع، لنفترض أن إجمالي الاستثمار الأولي يبلغ 100,000 دولار أمريكي وأن الربح التشغيلي السنوي الثابت يبلغ 81,600 دولار أمريكي.
معدل العائد على الاستثمار السنوي البسيط = الربح التشغيلي السنوي ÷ إجمالي الاستثمار الأولي × 100%.
81,600 دولار أمريكي ÷ 100,000 دولار أمريكي × 100% = 81.6%.
فترة الاسترداد البسيطة = إجمالي الاستثمار الأولي ÷ الربح التشغيلي السنوي × 12 شهرًا.
100,000 دولار أمريكي ÷ 81,600 دولار أمريكي × 12 = حوالي 14.7 شهرًا.
يُعد هذا الحساب البسيط مفيدًا لمقارنة خطط المشاريع. كما يجب أن تتضمن التوقعات الكاملة للتدفقات النقدية مرحلة الانطلاق الأولية، والطلب الموسمي، وأقساط القروض، والضرائب، واستبدال المعدات، والنفقات الرأسمالية المستقبلية. وقد يحتاج المكان الجديد إلى عدة أشهر حتى يصل إلى مستوى إيرادات مستقر، لذا يظل رأس المال العامل اللازم لبدء التشغيل أمرًا مهمًا.
9. ما الذي يحدد ما إذا كانت ساحة اللعب الداخلية مربحة أم لا؟
الطلب العائلي والموقع
يؤثر عدد الأطفال في المنطقة المجاورة، ودخل الأسر، ومواقف السيارات، ووسائل النقل العام، وإقبال المتسوقين، ومدى الرؤية، والمنافسون المحليون على وتيرة الزيارات. ولا يضمن الموقع المزدحم تحقيق الأرباح عندما يرتفع الإيجار بوتيرة أسرع من نمو المبيعات.
الحضور خلال أيام الأسبوع
لا يمكن لعطلة نهاية أسبوع كاملة أن تعوض عن أسبوع كامل من ضعف الإقبال. ويمكن أن تسهم مقاهي الألعاب، وجلسات الأطفال الصغار، والعضويات، والمجموعات المدرسية، والدورات التدريبية، وبرامج العطلات في تحسين الإقبال خلال أيام الأسبوع وفي الصباح.
سعة الحفلة
يتم تحديد سعة الحفلات بناءً على عدد قاعات الحفلات، ومدة الجلسة، وإعداد الطعام، والمضيفين، ووقت التنظيف. ويجب أن تسمح مناطق الحفلات باستقبال الحجوزات دون أن تستحوذ على مساحة لعب مفرطة أو تتعارض مع حركة مرور العملاء بشكل عام.
متوسط الإيرادات لكل ضيف
احسب إجمالي الإيرادات مقسومًا على عدد زيارات الضيوف المدفوعة، بدلًا من النظر إلى سعر التذكرة فقط. فعضويات النادي، والحفلات، والمأكولات، والمبيعات بالتجزئة، والبرامج يمكنها أن تزيد من إجمالي الإنفاق لكل أسرة.
جدولة دوام الموظفين
قد يؤدي قلة عدد الموظفين إلى الإضرار بالخدمة والنظافة والإشراف. أما زيادة عدد الموظفين، فتؤدي إلى انخفاض الأرباح. ويمكن لفريق أساسي مستقر، مدعوم بموظفين يعملون بالساعة لتلبية الحجوزات، وخلال عطلات نهاية الأسبوع، وفي حالات سوء الأحوال الجوية، وأثناء العطلات المدرسية، أن يوفر تحكمًا أفضل في التكاليف.
التصميم وكفاءة المعدات
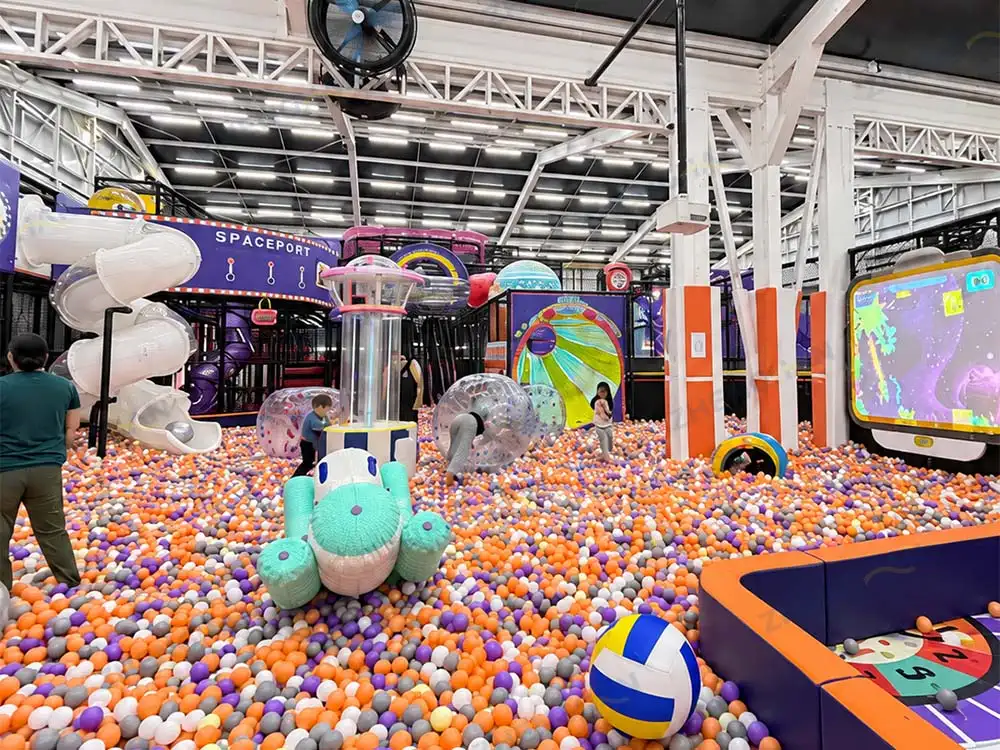
و منشأة ألعاب داخلية يجب أن يتم تصميم المكان مع مراعاة الارتفاع الصافي، والأعمدة، والفئات العمرية المستهدفة، والمداخل، وتسلسل العمليات. فالمعدات، وقاعات الحفلات، ومقاعد أولياء الأمور، ومكتب الاستقبال، ومسارات التنقل، كلها تتنافس على المساحة. ويساعد التصميم الفعال على استيعاب عدد أكبر من العملاء في نفس المساحة المستأجرة، مع الحفاظ على رؤية واضحة للجميع وسهولة الوصول المنظم.
الصيانة وفترات التوقف عن العمل
يؤدي إغلاق أحد المعالم السياحية إلى انخفاض السعة وقد يؤثر سلبًا على تقييمات العملاء. وتساعد عمليات التفتيش اليومية، والصيانة المجدولة، والتخطيط لقطع الغيار، وإجراءات الإغلاق الواضحة على تقليل فترات التوقف غير المخطط لها.
10. مثال على مشروع: HEMA PARQUE INFANTIL
يقع «HEMA PARQUE INFANTIL» في شارع الدستور 888، 2480000 كازابلانكا، فالبارايسو، تشيلي. وهو مكان للعب داخلي مخصص للأطفال والعائلات.
تبدأ الخطة المالية لهذا النوع من الأماكن بالنظر إلى مساحتها الفعلية وقدرتها التشغيلية. وتحدد منشآت الألعاب ومسارات التنقل ومنطقة الاستقبال ومنطقة أولياء الأمور ومساحة الحفلات عدد الزبائن الذين يمكن خدمتهم. ومن ثم يمكن ربط الأسعار المحلية وساعات العمل بتوقعات الإقبال المنفصلة لكل من أيام الأسبوع وعطلات نهاية الأسبوع والأعياد.
تتمثل الخطوة التالية في تطوير منتجات متنوعة حول نفس المكان. فالتذاكر تخلق تدفقًا أساسيًا للزوار، والعضويات تشجع على تكرار الزيارات، والحفلات والتأجير الخاص يولدان إيرادات من الحجوزات، أما المأكولات أو البيع بالتجزئة فيزيدان إجمالي الإنفاق لكل أسرة. ويمكن للمساحة تحقيق إيرادات من خلال منتجات متنوعة خلال أيام الأسبوع بدلاً من الاعتماد فقط على مبيعات التذاكر في عطلة نهاية الأسبوع.
ينبغي على الإدارة أن تتابع شهريًّا عدد الزيارات المدفوعة، ومتوسط سعر التذكرة الفعلي، وعدد الحفلات، وتجديد العضوية، والإنفاق الإضافي لكل ضيف، ونسبة الرواتب، ونسبة الإيجار. ويؤدي دمج هذه الأرقام مع التكاليف الثابتة والمتغيرة إلى إعداد بيان أرباح تشغيلية مفيد.
تُظهر «HEMA PARQUE INFANTIL» الدور الذي تلعبه المعدات والمساحة كأساس لقدرة تحقيق الإيرادات. أما الربح الفعلي فيأتي من تصميم المنتجات، وتدفق الزبائن، والتسعير، والتشغيل المتسق. ويُعد ربط تخطيط المعدات بالمنتجات المدرة للإيرادات أثناء مرحلة التخطيط أكثر فعالية من البحث عن مصادر دخل إضافية بعد الافتتاح فقط.
11. كيف يؤثر المصنع على إمكانات الربح
لا يمكن لأي مصنع أن يضمن تحقيق أرباح، لكن تصميم المعدات يؤثر على السعة التشغيلية، وتجربة العملاء، والإشراف على الموظفين، وتكاليف الصيانة، والتحديثات المستقبلية.
ذو خبرة مصنعو ألعاب الأطفال اللينة ينبغي أن يتم التصميم بناءً على المبنى الفعلي بدلاً من نسخ مخطط قياسي لا يتناسب مع الموقع. وينبغي أن يأخذ تخطيط المشروع في الاعتبار ما يلي:
- الفئات العمرية المستهدفة ومستويات القدرات
- الارتفاع الخالي، والأعمدة، والمداخل، والمخارج
- سعة المعدات وحركة المرور في أوقات الذروة
- مجال الرؤية للموظفين وممرات الوصول في حالات الطوارئ
- العلاقة بين اللعب والحفلات ومناطق الوالدين
- الأنشطة التي تستحق إعادة اللعب والأنشطة التي تحظى بإقبال كبير
- الوصول لأغراض التنظيف والفحص والصيانة
- وثائق المواد والتركيب والفحص والصيانة
- قطع الغيار، والضمان، وخدمة ما بعد البيع
ليس بالضرورة أن يكون وجود المزيد من المعدات أمراً أفضل دائماً. فالتصميم الذي يملأ المبنى ولكنه لا يوفر مساحة كافية للاستقبال، أو طوابير الانتظار، أو المقاعد، أو الحفلات، أو التنقل، أو مداخل الطوارئ، يمكن أن يقلل من كفاءة التشغيل. وينبغي أن يوافق المستثمر والشركة المصنعة والمهنيون المحليون على التصميم النهائي قبل البدء في الإنتاج.
12. ضع خطة أرباح شهرية قبل الاستثمار
قبل التوقيع على عقد إيجار أو طلب شراء معدات، قم بإعداد توقعات خاصة بالمشروع باستخدام البيانات التالية:
| الفئة | المعلومات المطلوب تأكيدها |
|---|---|
| القبول | متوسط السعر الفعلي، وعدد الزيارات خلال أيام الأسبوع، وعدد الزيارات خلال عطلة نهاية الأسبوع |
| العضويات | الرسوم الشهرية، وعدد الأعضاء، وتكرار الاستخدام، ومعدل التجديد |
| الأطراف | سعر الباقة، والحجوزات الشهرية، والتكلفة المباشرة لكل مجموعة |
| مبيعات إضافية | الطعام، والجوارب، والتجزئة، والدورات التدريبية، ودخل المجموعة |
| المكان | الإيجار، ورسوم الخدمات، والوديعة، والزيادات المقررة |
| كشوف المرتبات | رواتب الموظفين الأساسيين، والموظفين الذين يتقاضون أجرًا بالساعة، والإدارة، والتكاليف ذات الصلة |
| أنظمة البناء | المرافق العامة، أنظمة التدفئة والتهوية وتكييف الهواء، الإنترنت، التنظيف، والنفايات |
| المخاطر والامتثال | التأمين، والتراخيص، والخدمات المهنية، وإدارة السلامة |
| المعدات | الصيانة، وقطع الغيار، وعمليات الاستبدال، واحتياطي فترات التعطل |
| المالية | سداد الديون، والضرائب، ورأس المال العامل، والمصروفات الطارئة |
قم بإعداد توقعات لمدة 12 شهراً على الأقل. اعرض بشكل منفصل فترة الانطلاق الأولية، والفترات الهادئة، والعطلات المدرسية، والحملات التسويقية، بدلاً من تكرار أرقام شهر واحد قوي على مدار العام.
بعد الافتتاح، استبدل التوقعات بالأرقام الفعلية. فالفروق تكشف عن ضعف الإقبال، أو تقديم خصومات كبيرة، أو ارتفاع تكاليف الرواتب، أو انخفاض معدل تحويل الحفلات إلى مبيعات، أو ضعف الإنفاق الإضافي، أو ضغوط الإيجار.
احصل على مشورة بشأن المشروع
يجب أن تتوافق الخطة المالية للملعب الداخلي مع المبنى الفعلي، وسعة المعدات، والعملاء المستهدفين، ومصادر الإيرادات. يرجى تزويدنا بمعلومات عن المدينة التي سيقام فيها المشروع، ومخطط الطابق، والأبعاد، والارتفاع الحر، والأعمدة، والفئات العمرية المستهدفة، والمعالم الترفيهية المقترحة، وذلك للحصول على توجيهات عملية بشأن التصميم والمشروع.
أرسل مخطط الطابق الخاص بك للحصول على مشورة بشأن المشروع
الأسئلة الشائعة
1. ما هو الدخل المعتاد الذي يُحقق من ملعب داخلي؟
لا يوجد رقم دخل موحد لجميع الأسواق. في المثال المذكور الذي تبلغ مساحته 500 متر مربع ويتألف من طابقين، تبلغ الإيرادات الشهرية 16,000 دولار أمريكي. وبعد خصم تكاليف التشغيل البالغة 9,200 دولار أمريكي، يبلغ الربح التشغيلي الشهري 6,800 دولار أمريكي. وتعتمد النتائج الفعلية على الأسعار المحلية، ومعدل الإقبال، والحفلات، والعضويات، والإيجار، ورواتب الموظفين.
2. ما هو هامش الربح الجيد لملعب داخلي؟
ينبغي حساب هامش الربح بقسمة إجمالي الربح التشغيلي على الإيرادات. ويُظهر المثال هامش ربح تشغيلي يبلغ 42.5%. ويجب إدراج تكاليف الرواتب والإيجار والتأمين والصيانة والتسويق ورسوم الدفع ومكافآت المالكين-المديرين قبل أن تصبح هذه النسبة مفيدة.
3. كم عدد العملاء الذين تحتاجهم ساحة ألعاب داخلية لتحقيق التعادل المالي؟
يتطلب المثال تحقيق مبيعات شهرية تبلغ حوالي 7,500 دولار أمريكي للوصول إلى نقطة التعادل. إذا أنفق كل ضيف دافع 15 دولارًا أمريكيًا وتسبب في تكلفة متغيرة قدرها 3 دولارات أمريكية، فإن المساهمة البالغة 12 دولارًا أمريكيًا تعادل حوالي 500 مكافئ ضيف دافع. كما تساهم مبيعات الحفلات والعضويات والمأكولات والمبيعات الجماعية في تحقيق هذه المساهمة.
4. هل حفلات أعياد الميلاد أكثر ربحية من تذاكر الدخول؟
يمكن أن تحقق حفلات أعياد الميلاد إيرادات أعلى لكل حجز، لكن الغرف والمضيفين والطعام والديكورات والتنظيف والمستلزمات تشكل تكاليف مباشرة. قارن إيرادات الباقة بالتكلفة المباشرة والسعة المستخدمة، بدلاً من مقارنة سعر الباقة بسعر تذكرة دخول واحدة.
5. كم من الوقت يستغرق الملعب الداخلي لاسترداد استثماره؟
تعتمد فترة الاسترداد على إجمالي الاستثمار والأرباح الثابتة. مع استثمار أولي قدره 100,000 دولار أمريكي وأرباح تشغيلية سنوية تبلغ 81,600 دولار أمريكي، تبلغ فترة الاسترداد البسيطة حوالي 14.7 شهرًا. ويؤثر كل من المرحلة التمهيدية، والعوامل الموسمية، والضرائب، والتمويل، واستبدال المعدات على الاسترداد النقدي الفعلي.
 English
 Spanish
 Arabic